Haobai Wang · 公开阅读版 · ch14-zh-e822e84341ed
内容指纹用于核对本章文本,不表示学术终审或独立的作者身份证明。
SHA-256: e822e84341ed8fb6e8811e606114197eda4a7ebf6162be22ebb12e7f32311eca
《偶然的数学》
第二卷 · 无限世界中的概率
第十四章:不是所有极限都是 Gaussian——三角阵列、稳定分布与无限可分性
一本损失账本可以有两种完全不同的增长方式。记录越来越长,每一笔都很小,最后的偏差像一片连续的噪声;也可能大多数格子始终空白,偶尔出现的一笔却足以改变整页的总数。仅仅知道“加了很多项”,无法判断哪一种情形会留下。
更麻烦的是,实验本身会改变。保险合同的数量、单份合同的风险和损失上限,不必按照同一个比例增长。若仍把所有记录看成同一种随机变量的复制,我们便在开始计算以前,排除了真正要理解的变化。
细小波动能否汇成一条钟形曲线,取决于异常的大项有没有悄悄占走它的尺度。若尾部不肯让步,就应重新寻找尺度,而不是继续要求它服从平方根。
14.1 一页账本,不必复制另一页
把第 n 次实验写成一行有限记录,行长为 r_n:
Z_{n1},\ldots,Z_{nr_n},\qquad S_n=\sum_{k=1}^{r_n}Z_{nk}.每一行内部独立,是以下论证的基本条件。不同的行可以在不同概率空间上,也可以彼此相关:本章讨论各行总和的分布极限,不需要把两次实验耦合成逐条路径。三角阵列这个名称强调规模不断增长,不要求每一行恰好有n项。
在有限方差问题中,先令 m_{nk}=\mathbb EZ_{nk},并选用整行的标准差:
s_n^2=\sum_k\operatorname{Var}(Z_{nk})\in(0,\infty),\qquad X_{nk}=\frac{Z_{nk}-m_{nk}}{s_n},\qquad T_n=\sum_kX_{nk}.于是 \mathbb EX_{nk}=0,\sum_kv_{nk}=1,其中 v_{nk}=\mathbb EX_{nk}^2。归一化只分配了总预算,没有说明预算由谁承担。允许零方差项;总方差为零的行是确定的,不能用这项标准化。
对于重尾分布,均值和方差可能不存在。届时保留独立的各行,但改用另行指定的空间尺度和确定性中心;不要把当前的方差约定强加给后面的稳定极限。
14.2 每笔都很少出现,不等于每笔方差都很小
在已经选定的尺度上,无穷小性指每个固定阈值都满足
\max_{k\le r_n}P(|X_{nk}|>\varepsilon)\longrightarrow0\qquad(\varepsilon>0).有限方差阵列还有一个不同的条件,称为 Feller 最大方差条件:
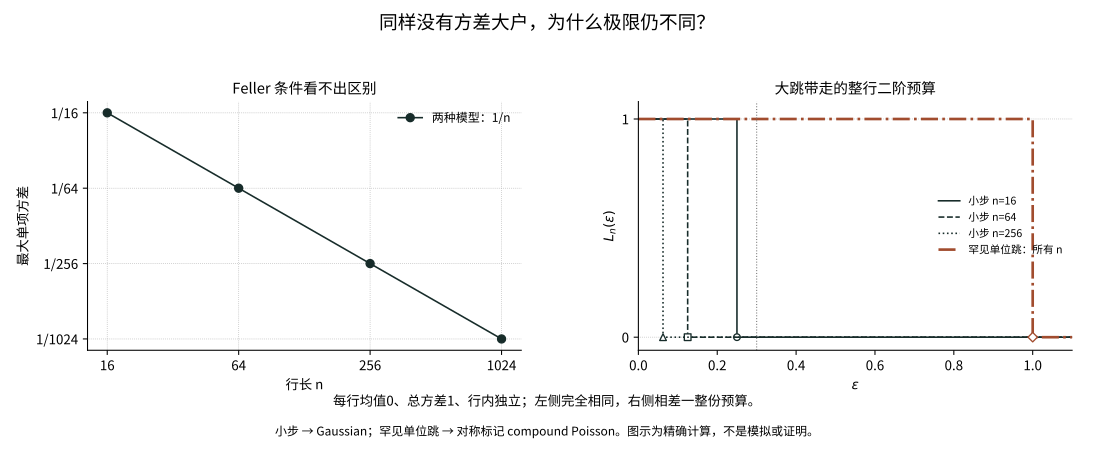
\max_kv_{nk}\longrightarrow0.Chebyshev 给出前者由后者推出:P(|X_{nk}|>\varepsilon)\le v_{nk}/\varepsilon^2。反向不成立。一行只有一个非零项,令它以概率 1/(2n) 分别取 \pm\sqrt n,其余概率取0。它无穷小、均值0、总方差1,但最大方差始终为1,总和却依概率趋向0。逃到远处的二阶质量在弱极限中消失了。
Feller 条件也不能独自制造 Gaussian。取一行n个独立项,每项以概率 1/(2n) 取±1,否则为0。每项方差 1/n,整行方差1,但
\mathbb Ee^{itT_n}=\left(1+\frac{\cos t-1}{n}\right)^n\longrightarrow\exp(\cos t-1).这是一份带对称±1标记、强度为1的复合Poisson分布。第十三章已经构造它。每个格子几乎都空着,整行却留下有限个大小为1的跳跃;“没有某一笔独占方差”仍允许这种情况。
14.3 真正需要消失的,是大项的二阶贡献
若要剩下一片连续的小波动,就不能只数大项发生得是否频繁,还要核算它们带走多少方差。对中心化、总方差为1的阵列,定义
L_n(\varepsilon)=\sum_k\mathbb E[X_{nk}^2\mathbf1_{\{|X_{nk}|>\varepsilon\}}].Lindeberg 条件是对每个 \varepsilon>0,L_n(\varepsilon)\to0。阈值以整行标准差为单位,不是原始账本上的固定金额。对未标准化的记录,它写成
\frac1{s_n^2}\sum_k\mathbb E[(Z_{nk}-m_{nk})^2\mathbf1_{\{|Z_{nk}-m_{nk}|>\varepsilon s_n\}}]\longrightarrow0.它自动推出 Feller,因为 v_{nk}\le\varepsilon^2+L_n(\varepsilon)。先对n取上极限,再令ε趋零即可。它还给出 P(\max_k|X_{nk}|>\varepsilon)\le L_n(\varepsilon)/\varepsilon^2\to0:整行出现一笔可见大项的机会也趋零。这个结论比单项无穷小更强。
Lindeberg 的1922年论文发表于《Mathematische Zeitschrift》15卷211–225页,书目见原刊。下面以本书已建立的特征函数重建证明;这里使用的是现代标准化语言,不把它当作原文逐字复述。
14.4 为什么所有小项只留下同一个二次形状
Lindeberg 中心极限定理。 各行内部独立,\mathbb EX_{nk}=0,\sum_k\mathbb EX_{nk}^2=1。若 Lindeberg 条件成立,则 T_n\Rightarrow N(0,1)。不要求各行之间独立,也不要求存在第三阶矩。
证明要保护一个简单机制:中心化消掉一次项,方差留下二次项,所有高阶余项合起来必须消失。这里不能逐项写一个没有统一控制的o符号,然后直接对越来越长的一行求和。
e^{iu}=1+iu-\frac{u^2}{2}+R(u),\qquad |R(u)|\le\frac{|u|^3}{6},\qquad |R(u)|\le u^2.前一界由积分形式的 Taylor 余项得到;后一界由 |e^{iu}-1-iu|\le u^2/2 再加二次项得到。固定t,按 |X_{nk}|\le\varepsilon 与其补集分开,便有
\sum_k|\mathbb ER(tX_{nk})|\le\frac{|t|^3\varepsilon}{6}\sum_kv_{nk}+t^2L_n(\varepsilon).先令n趋无穷,再令ε趋零,右边趋零。写 z_{nk}=\mathbb Ee^{itX_{nk}}-1,则
\sum_kz_{nk}\longrightarrow-\frac{t^2}{2},\qquad |z_{nk}|\le\frac{t^2v_{nk}}2,\qquad \sum_k|z_{nk}|^2\le\frac{t^4}{4}\max_kv_{nk}\longrightarrow0.对足够大的n,各 |z_{nk}|\le1/2。在1附近用连续的对数支,幂级数给出 |\log(1+z)-z|\le2|z|^2。因此
\prod_k\mathbb Ee^{itX_{nk}}=\exp\left\{\sum_k\log(1+z_{nk})\right\}\longrightarrow e^{-t^2/2}.行内独立把乘积变成总和的特征函数,第十一章实线Lévy连续性定理完成证明。钟形的普适性在这里有精确含义:各项分布不必相同,只要大项不再占据二阶预算,整行便只记住一个二次形状。
14.5 反过来,钟形能告诉我们什么
必要性必须连同条件一起陈述。在上述中心化与总方差1约定下,若 Feller 条件成立,则 T_n\Rightarrow N(0,1) 当且仅当 Lindeberg 条件成立。若拿掉 Feller,单独一项本来就是标准Gaussian、其余为0,整行始终Gaussian,但 Lindeberg 条件不成立。
现在证明有条件的反向。Feller与上节对z的界仍给出对数余项之和趋零。若总和趋于标准Gaussian,其特征函数的模趋于严格正的Gaussian读数,所以
\sum_k\mathbb E[1-\cos(tX_{nk})]=-\log|\mathbb Ee^{itT_n}|+o(1)\longrightarrow\frac{t^2}{2}.固定一个非零t。总方差1又给出
\sum_k\mathbb E\left[\frac{t^2X_{nk}^2}{2}-(1-\cos(tX_{nk}))\right]\longrightarrow0.括号非负。并且对任意ε>0,存在 c_{t,\varepsilon}>0,使在 |x|>\varepsilon 上该括号至少为 c_{t,\varepsilon}x^2。理由是函数 1/2-(1-\cos u)/u^2 在每个非零u处严格正,在无穷远趋向1/2,故在 |u|\ge|t|\varepsilon 上有正下界。严格性来自 1-\cos u<u^2/2 对非零u成立。
于是每个固定阈值以上的二阶贡献都趋零,Lindeberg成立。充分性是“消灭大项以后只剩二次项”;必要性是“Gaussian已经用完全部方差预算,不能再有一份可见的大项预算藏在别处”。Feller排除的是一个本来就Gaussian的整块,不应被误当成消灭跳跃的条件。
14.6 较强的矩条件,是一条方便的路而不是边界
若某个 \delta>0 满足 Lyapunov 条件
\sum_k\mathbb E|X_{nk}|^{2+\delta}\longrightarrow0,则 L_n(\varepsilon)\le\varepsilon^{-\delta}\sum_k\mathbb E|X_{nk}|^{2+\delta}\to0。这便完整证明Lyapunov推出CLT。对原始变量,分母是 s_n^{2+\delta}。较强矩条件让验证容易,却不是必要条件。
例如取一个中心对称变量,其在 |x|\ge e 上的密度与 |x|^{-3}(\log|x|)^{-2} 成正比,再用有限区间上的对称密度补足总质量。它有正有限方差,却没有任何 2+\delta 阶矩。i.i.d.标准化行仍满足 Lindeberg,因为尾部二阶积分趋零。它们不能满足上述任何Lyapunov条件。
至此,有限方差的逻辑已经闭合。但对随机运动,单个时刻的钟形仍不够。我们需要同时记录几个位置、几个误差或几个损失类别,而各坐标分别正常,不等于联合结构正常。
14.7 几张边缘照片,拼不出共同的世界
令 G\sim N(0,1),\epsilon 为独立对称符号。向量 (G,G)、(G,\epsilon G) 和两个独立标准Gaussian,都有相同的一维边缘。第一个支撑在对角线,第二个支撑在两条对角线上,第三个却有二维密度。
对 X\in\mathbb R^d,改为沿每一个方向读数:
\phi_X(t)=\mathbb Ee^{i\langle t,X\rangle},\qquad t\in\mathbb R^d.有界性、连续性、独立向量相加时变成乘积,都由DCT或独立性直接证明,和实线相同。但多元唯一性不能靠一句“逐坐标使用一维定理”得到;刚才的例子已经说明那样会漏掉什么。
14.8 同一层 Gaussian 薄雾,照出整份联合分布
令G为独立的d维标准Gaussian,\varepsilon>0。由一维Gaussian Fourier公式逐坐标相乘,X+\varepsilon G 有密度
p_\varepsilon(x)=(2\pi)^{-d}\int_{\mathbb R^d}e^{-i\langle t,x\rangle}\phi_X(t)e^{-\varepsilon^2\|t\|^2/2}\,dt.这不是对任意密度强行反演。先把Gaussian核写成其绝对可积的Fourier积分,再对X积分;Gaussian因子可积,Fubini保证交换合法。若两份联合分布的特征函数相同,所有平滑后的密度便相同。
对任意有界连续f,在独立乘积空间上有 f(X+\varepsilon G)\to f(X) 几乎必然;DCT使期望也收敛。令ε趋零,两份分布对所有有界连续f的积分相同。用连续下降斜坡逼近闭下矩形指标,再用 π–λ唯一性,便得到两份Borel概率相同。这证明了多元特征函数唯一性,包括支撑在低维平面上的分布。
14.9 有限维的紧性,怎样从小格子里构造出来
要从逐点读数恢复一个极限,还必须证明概率没有逃走。对 \mathbb R^d 上的一族概率,一致紧性指:每个η>0都有一个紧集K,使所有成员在K之外的概率小于η。有限维中可取 K=[-M,M]^d;坐标尾界与并集界足够。
我们现在实际证明:一致紧的序列有弱收敛子列。不借后面一般度量空间的紧性定理。先在紧立方体上处理,再把实空间压进去。
把 [0,1]^d 按各坐标的二进分点分成有限小格子;取半开约定并把最右端点包含在最后一格。各层相容,每层格径趋零。逐次抽子列,再作对角抽取,使每一层每个格子的概率都收敛。极限格子质量非负、总和1,且父格质量等于子格质量之和。
由第八章已证明的有限状态一致扩张,构造一条随机嵌套格子地址;不相容的相邻层具有概率0,可数并后,地址几乎必然层层相容。闭包嵌套且格径趋零,交集恰有一点。每层选定一个格子代表点,代表点是有限值可测函数,坐标极限给出可测的交点。于是得到一份真正的立方体概率ν。交点可能落在格边,这并不造成证明缺口。
对连续f,以每个格子的代表值近似它。原概率的积分与对应有限加权和之差,由f在该格径上的一致振幅控制;ν的积分与极限质量加权和也受同一控制,因为交点在格子闭包中。先固定层、令子列指标趋无穷,再细化分格,就得到所有连续f的积分收敛。这也说明我们不必声称ν对每一个半开格子的概率都等于抽取值:边界归属可能改变,但连续观察的极限没有改变。
对 \mathbb R^d,逐坐标使用 q(x)=1/2+\arctan(x)/\pi,把概率送进开立方体,再在闭立方体中抽取。原来的一致紧性保证极限不给边界质量:给定η,选共同的大立方体,其像K在开立方体内部;取连续函数在边界为1、在K为0、介于0和1之间,其极限积分至多η。故边界质量至多η,令η趋零即为0。
最后用逆映射拉回。对任意有界连续f,先在共同的内部紧集上使用逆映射,再乘一个连续截断,使其在边界附近为0。紧集外的误差由两份尾部质量控制;先扩大紧集,再令误差趋零。这便证明了实空间上的弱子列存在。所用工具只有有限分格、对角抽取、八章扩张和连续截断。
14.10 把所有方向的极限拼成一份概率
多元Lévy连续性。 若 \phi_n(t)\to\phi(t) 对每个 t\in\mathbb R^d 成立,\phi(0)=1,且φ在0连续,那么存在唯一的Borel概率μ具有该特征函数,且原概率弱收敛于μ。
证明先只看坐标轴。实线连续性定理使每个坐标分布收敛,因而各坐标族一致紧;收敛序列的有限个开头另行扩大窗口即可。并集界给出整个向量的一致紧性。上一节提供子列极限,测试有界连续指数函数,知它的特征函数必为φ;多元唯一性使所有子列答案相同。若整列某个有界连续测试不收敛,抽出与该答案保持固定距离的子列,再抽弱收敛子列,就矛盾。这完成证明。
Cramér–Wold判别。 对已经给定的随机向量X,X_n\Rightarrow X 当且仅当对每个 u\in\mathbb R^d,\langle u,X_n\rangle\Rightarrow\langle u,X\rangle。正向用连续复合测试;反向在投影特征函数的频率1处读数,就得到φ的逐点收敛,应用刚才的定理。
即使最初没有指定X,若同一列向量的所有线性投影都已收敛到有限实分布,坐标紧性仍先给出向量子列极限;所有子列极限有相同投影,因而有相同特征函数,整列便收敛。这不表示可以任意指定一批互不相容的投影分布:它们之所以相容,是因为来自同一列向量。
Cramér与Wold于1936年发表《Some Theorems on Distribution Functions》,原刊为《Journal of the London Mathematical Society》11卷290–294页,见出版社记录。本书用Gaussian平滑与有限格子抽取给出所需现代版本,不声称复现原文的证明路线。
14.11 共同波动如何成为一个 Gaussian 向量
给定对称半正定矩阵Σ,取有限维线性代数中的平方根A,使 AA^\mathsf T=\Sigma。独立标准Gaussian坐标组成G,定义 N_d(0,\Sigma) 为AG的分布。其特征函数为
\mathbb Ee^{i\langle t,AG\rangle}=e^{-\|A^\mathsf Tt\|^2/2}=e^{-t^\mathsf T\Sigma t/2}.Σ可以退化,定义与选择哪一个平方根无关,因为变换唯一性已经建立。零方差方向上的投影是确定的0;不能为使用一个密度公式而排除这种情形。
若 V_1,V_2,\ldots 为i.i.d.向量,\mathbb E\|V_1\|^2<\infty,均值m、协方差Σ,则
\frac1{\sqrt n}\sum_{k=1}^n(V_k-m)\Rightarrow N_d(0,\Sigma).对每个u,其投影方差是 u^\mathsf T\Sigma u。为正时用十一章的实线CLT,为零时该中心化投影几乎必然为0;Cramér–Wold完成向量证明。
更一般地,对行内独立、中心化的向量阵列,若
\sum_k\mathbb E[X_{nk}X_{nk}^\mathsf T]\longrightarrow\Sigma,\qquad\sum_k\mathbb E[\|X_{nk}\|^2\mathbf1_{\{\|X_{nk}\|>\varepsilon\}}]\longrightarrow0\quad(\varepsilon>0).对固定非零u,|\langle u,x\rangle|\le\|u\|\|x\| 把投影Lindeberg尾界控制在向量尾界内。若投影总方差趋于正数,将它标准化后用14.4;若趋于0,用Chebyshev。每个方向都得到正确Gaussian投影,再用Cramér–Wold,得到行和趋向 N_d(0,\Sigma)。全部假设均在这里明确给出,不把有限维分布收敛误当整条路径收敛。
14.12 当大项不肯消失,就重新寻找尺子
一笔罕见损失若始终与总和同量级,Lindeberg失败并非一个等待修补的技术小洞。它可能说明Gaussian模型没有保留真正的结构。Cauchy已经提醒我们,独立求和的尺度可以是n而不是√n;现在需要越过单个例子,研究尾部如何选择尺度。
记 F(x)=P(|Z|>x)。如果在大尺度上 F(x) 近似 x^{-\alpha}\ell(x),那么n次实验中至少一笔超过a的机会,由 nF(a) 的量级决定。让这份预算既不消失也不爆炸,便应选择 nF(a_n)\to1。这是一条由极端记录决定的尺度,而非先假设一个存在的方差。
下一步既要定义这种尾部规律,也要证明它足以控制靠近零的许多小项。只比较最大值的数量级,还不能证明总和的极限。
14.13 慢变不是常数,却不改变幂次
正函数ℓ在无穷远慢变,指每个固定c>0有 \ell(cx)/\ell(x)\to1。本章只对可测函数使用此词,并主要通过单调尾函数工作。若 F(cx)/F(x)\to c^{-\alpha},称F正则变化、指数为−α;此时 \ell(x)=x^\alpha F(x) 慢变。(\log x)^\gamma 是非平凡例子。
下面只需两个可直接证明的尺度界。设 0<\gamma<\alpha<\beta<2。当x足够大时,由F在2倍尺度的比值极限,有
F(2x)\le2^{-\gamma}F(x),\qquad F(x/2)\le2^\beta F(x).反复使用并在相邻二进区间内用单调性夹住,可得某个固定C:当a和au均超过固定起点时,F(au)/F(a)\le Cu^{-\gamma} 对u≥1成立,F(au)/F(a)\le Cu^{-\beta} 对0<u≤1成立。这里没有把点态慢变擅自升级成任意区间上的一致结论;二进迭代已经提供所需控制。 例如0<u≤1时,选m使 2^{-m-1}<u\le2^{-m},再把F(au)压在下一个二进点的尾概率之下;每步至多乘 2^\beta,得到同一个与a、u无关的常数C。u≥1的论证相同,使用指数γ。
同样由 F(2x)\ge2^{-\beta}F(x) 最终成立,得到 x^2F(x)\to\infty。沿二进点,乘子至少为 2^{2-\beta}>1;点与点之间再用单调性。这将保证 n/a_n^2\to0。
这样的a_n确实存在。对尾部最终为正的正则变化F,取广义反函数 a_n=\inf\{x\ge x_0:F(x)\le1/n\}。它趋于无穷。F的跳跃相对自身趋于零:对0<η<1,F(x-)\le F((1-\eta)x),故当x趋于无穷时,上极限 F(x-)/F(x)\le(1-\eta)^{-\alpha},再令η趋零。结合分位点两侧夹逼,得到 nF(a_n)\to1。 这里F右连续、最终严格为正,且a_n最终大于x₀;广义反函数满足 F(a_n)\le1/n\le F(a_n-)。后两者的比趋于1,因此夹逼没有要求尾函数连续或严格递减。
尺度的幂次也可精确识别。由单调反函数夹逼,固定c>0时 a_{\lfloor cn\rfloor}/a_n\to c^{1/\alpha}:对任意夹住 c^{1/\alpha} 的两个正数u、v,nF(a_nu)与nF(a_nv)分别最终位于1/c的两侧,故分位点落在a_nu与a_nv之间。于是 a_n=n^{1/\alpha}\ell_1(n),其中序列ℓ₁按固定倍数取整的意义慢变。
14.14 先把大跳构造出来,再让门槛降到零
非退化实分布称为稳定分布,若独立同分布副本U、V对每个a,b>0满足 aU+bV\overset d=cZ+d,其中c>0、d为确定常数,Z有原分布;d总能取0时称严格稳定。这个定义是独立求和的形状不变性,不是时间过程的定义。
我们实际构造一个超出Cauchy的完整参数族。取 0<\alpha<2,常数 c_+,c_-\ge0 且和为正,令
\nu(dx)=\bigl(c_+\mathbf1_{\{x>0\}}+c_-\mathbf1_{\{x<0\}}\bigr)|x|^{-1-\alpha}\,dx,\qquad \Psi(t)=\int_{\mathbb R\setminus\{0\}}(e^{itx}-1-itx\mathbf1_{\{|x|\le1\}})\,\nu(dx).先不引用任何一般表示定理。小x处减去一次项,剩余被常数乘x²控制;大x处指标项消失,剩余有界。两端分别因α<2与α>0可积。对有界t区间采用同一可积控制,得到Ψ连续且Ψ(0)=0。
这里先把复合Poisson构造扩大到任意实Borel标记概率Q。由第八章的乘积空间,取i.i.d.标记J₁、J₂……以及独立的N,N为参数λ的Poisson变量。N几乎必然有限,因此随机有限和按N的可数分组是可测实变量。按N分组积分,绝对值不超过1,得到
\mathbb E e^{it\sum_{j=1}^N J_j}=e^{-\lambda}\sum_{m=0}^\infty\frac{\lambda^m}{m!}\phi_Q(t)^m=\exp\{\lambda(\phi_Q(t)-1)\}.λ=0时和为0。这直接扩展了十三章可数标记的计算,没有要求Q有密度或矩,也没有使用一般Poisson随机测度。
固定 0<\eta<1,截去 |x|\le\eta。剩余强度 \lambda_\eta=\nu(|x|>\eta) 有限。用第十三章独立标记构造强度λ_η、标记分布 \nu(\cdot\cap\{|x|>\eta\})/\lambda_\eta 的复合Poisson和,再减去确定量 \int_{\eta<|x|\le1}x\nu(dx)。其特征函数恰为截断指数 e^{\Psi_\eta(t)}。
令η趋零,可积控制使指数趋于Ψ;实线Lévy连续性定理证明e^Ψ确是一份概率的特征函数,并给出截断分布的弱收敛。这里构造的是一个实随机变量的分布,不是预先假定所有小跳之和已经路径收敛。
对任意非零t,指数实部为 \operatorname{Re}\Psi(t)=-(c_++c_-)I_\alpha|t|^\alpha<0,其中有限正常数I_α将在下一节写出。因此特征函数的模严格小于1,所构造分布非退化。
14.15 稳定的幂次与不能忽略的平移
令 \Delta=c_+-c_-。对上节积分换元y=ax,仔细保留截断指标,得到
\Psi(at)=a^\alpha\Psi(t)+itD_\alpha(a),\qquad D_\alpha(a)=\begin{cases}\displaystyle\Delta\frac{a^\alpha-a}{1-\alpha},&\alpha\ne1,\\-\Delta a\log a,&\alpha=1.\end{cases}差额只来自y在1与a之间的线性项:D_\alpha(a)=-\Delta a^\alpha\int_1^a y^{-\alpha}\,dy,a<1时积分按定向理解。这给出完整计算,也解释为什么α=1需要对数。
因此若U、V具有e^Ψ的分布,取 c=(a^\alpha+b^\alpha)^{1/\alpha},就有
aU+bV\overset d=cZ+D_\alpha(a)+D_\alpha(b)-D_\alpha(c).这实际证明了稳定性,不是从名称猜测。对称时Δ=0,得到严格稳定;α≠1时把Z平移Δ/(1−α),也可消去所有D项。α=1且不对称时,一般不能靠固定平移消掉对数差额。一般稳定定义里的平移不是多余配件。
对称族的实部特别透明。令 I_\alpha=\int_0^\infty(1-\cos y)y^{-1-\alpha}\,dy\in(0,\infty),则
\phi_Z(t)=\exp(-C|t|^\alpha),\qquad C=(c_++c_-)I_\alpha>0,\qquad Z_1+\cdots+Z_n\overset d=n^{1/\alpha}Z.同一个积分在零点与无穷远的可积性已经证明。α=1包含对称Cauchy型,α在0与2之间连续变化,产生整族非Gaussian尺度。α=2另由Gaussian给出,尺度为√n;不能把α=2直接代进刚才发散的小跳积分。
也不能继续写 e^{-C|t|^\alpha} 并把α取大于2。若它是一份概率的特征函数,Fatou作用于 (1-\cos(tZ))/t^2 给出 \mathbb EZ^2/2\le\liminf_{t\to0}(1-e^{-C|t|^\alpha})/t^2=0,只能是退化变量,矛盾。α≤0又破坏原点连续性。这个参数范围受到概率本身的约束。
14.16 从尾部的比例,真正走到总和的极限
下面证明一项具有明确范围的稳定吸引域定理。设Z为实随机变量,F(x)=P(|Z|>x) 正则变化、指数 -\alpha,0<\alpha<2,并且
\frac{P(Z>x)}{F(x)}\longrightarrow p_+,\qquad\frac{P(Z<-x)}{F(x)}\longrightarrow p_-,\qquad p_++p_-=1.取§14.13构造的 a_n 使 nF(a_n)\to1,令Z₁、Z₂……为i.i.d.副本。则
\frac{Z_1+\cdots+Z_n}{a_n}-B_n\Rightarrow Z_\alpha,\qquad B_n=n\mathbb E\left[\frac Z{a_n}\mathbf1_{\{|Z|\le a_n\}}\right],其中 Z_\alpha 是14.14构造的分布,参数 c_+=\alpha p_+、c_-=\alpha p_-。这个中心对所有α都合法,因为积分经过截断;不假设不存在的均值,尤其不在α=1处漏掉对数中心。
证明先在远离零的地方记录跳跃预算,再控制零点附近。定义μ_n为n倍的Z/a_n分布。对x>0,正负两侧的尾概率分别趋于p₊x^−α与p₋x^−α。这说明每个不含零的有限区间的μ_n质量趋于ν质量:先作尾部之差,端点原子因极限尾函数连续而消失。再用有限分格逼近,得到远离零的紧支撑连续函数积分收敛。
零点附近用14.13的二进界。取 \alpha<\beta<2,对0<δ<1,层蛋糕公式给出
\limsup_n n\mathbb E\left[\left(\frac Z{a_n}\right)^2\mathbf1_{\{|Z|\le\delta a_n\}}\right]\le C\delta^{2-\beta}.具体地,截断二阶矩至多 2\int_0^\delta u\,nF(a_nu)\,du。当a_nu超过固定起点时,积分由常数乘 \int_0^\delta u^{1-\beta}du 控制;更小的区间贡献至多常数乘 n/a_n^2\to0。无穷远则有 \limsup_n nF(Ra_n)\le CR^{-\gamma},其中0<γ<α。 在 u<x_0/a_n 上只用F≤1,贡献至多 nx_0^2/a_n^2;在其余区间用二进界和有界的nF(a_n)。先固定δ、R取n的上极限,常数均不随δ、R改变,再令δ趋零、R趋无穷。
固定t,令 g_t(y)=e^{ity}-1-ity\mathbf1_{\{|y|\le1\}}。小y处它至多为常数乘y²,大y处有界;在±1处的跳跃不碍事,因为ν没有原子,围住这些点的小区间质量可以压到零。先切去零点与无穷远,使用上面的积分收敛,再利用两端预算。截去两端的误差,上极限至多为 C_t(\delta^{2-\beta}+\delta^{2-\alpha}+R^{-\gamma}+R^{-\alpha}),其中两项分别来自μ_n与ν的零点附近,另两项来自远尾。对固定δ、R,先把±1的小邻域缩到零,利用极限尾函数连续而无原子;再令δ趋零、R趋无穷,便严格得到
n\mathbb Eg_t(Z/a_n)\longrightarrow\int g_t\,d\nu=\Psi(t).还须检查对数余项。写 b_n=\mathbb E[(Z/a_n)\mathbf1_{\{|Z|\le a_n\}}]。对固定δ把截断均值分为 |Z|\le\delta a_n 与其余部分。第一部分的平方乘n,由刚才的小项二阶界控制;第二部分绝对值至多F(δa_n),其平方乘n趋零。更明确地,nb_n^2\le2n\mathbb E[(Z/a_n)^2\mathbf1_{\{|Z|\le\delta a_n\}}]+2nF(\delta a_n)^2。固定δ时,nF(δa_n)趋于有限值,所以后一项趋零;先令n趋无穷,再令δ趋零。于是
\limsup_n nb_n^2\le C\delta^{2-\beta},\qquad \lim_{n\to\infty}nb_n^2=0.设 z_n=\mathbb Ee^{itZ/a_n}-1=itb_n+\mathbb Eg_t(Z/a_n)。于是 n|z_n|^2\to0,由同一对数余项估计,
n\log(1+z_n)-itB_n\longrightarrow\Psi(t).独立性与连续性定理完成吸引域证明。小项控制、远尾控制、线性中心和对数误差都已交代,不能只从尾概率趋于一个幂次就跳到稳定极限。
14.17 一个可计算的重尾模型,以及结论的边界
取R≥1,P(R>x)=x^{-\alpha} 对x≥1成立;再用独立符号决定正负,正号概率p₊、负号概率p₋。令Z为带符号的R。此时可取 a_n=n^{1/\alpha},左右尾平衡恰为p₊、p₋,上一节全部条件逐项成立。对称时B_n=0,得到每个0<α<2的严格稳定吸引例子,而非只剩α=1的Cauchy。
对这个模型,当α≠1且a_n>1时,直接积分给出 B_n=n\Delta_p\alpha(a_n^{1-\alpha}-1)/((1-\alpha)a_n),其中 \Delta_p=p_+-p_-;α=1时 B_n=\Delta_p\log n。若α>1,也可以改减n倍真实均值,但极限的位置参数会相应改变;没有声明中心约定的“标准稳定分布”容易把两份正确公式误判成矛盾。
本章证明的是正则变化且左右尾比例收敛时的充分吸引域结论,以及相应的全部α、偏斜和位置构造。我们没有在此证明“所有稳定分布必定具有该表示”的穷尽分类,也没有证明吸引域条件的全部必要性。α=2的无限方差Gaussian吸引域需要慢变截断方差工具,不能由上面α<2的估计顺手宣告完成;有限方差Gaussian范围已在十一章与本章建立。完整表示和一般阵列判别留给第二十七章的统一理论。
范围需要说清,但已经获得的变化也不能被低估。√n与n不是两个偶然算例,而是n^(1/α)这一族尺度中的两处;尾部的幂次决定可见跳跃在放大后留下多少,而中心化决定它们累积的方向。
14.18 能分成任意多份,究竟是一种什么性质
Gaussian、Poisson和刚才构造的稳定分布,虽然形状不同,却都能被分得任意细。这里“分”不是在同一个结果上做算术除法,而是寻找独立的小实验,使它们重新相加后恢复原分布。
实Borel概率μ称为无限可分,若每个整数m≥1都存在概率ν_m,使 \mu=\nu_m^{*m}。同一m下的m项须独立同分布;不同m的根不要求预先处在同一概率空间。
N(b,\sigma^2) 的m次卷积根是 N(b/m,\sigma^2/m)。强度λ、标记Q的复合Poisson,根只需把强度改为λ/m;再加确定漂移b时,把漂移也除以m。14.14的截断近似同样具有根,但要把这个性质传给弱极限,仍需证明闭性。
普通Bernoulli(p),0<p<1,却连二等分都做不到。若U+V∈{0,1}几乎必然,U、V独立同分布,U不能有无限本质上下界,否则独立地限制V在某个有正概率的有界区间,便使和越界。设U的本质下、上确界为a、b,独立性使和的本质下、上确界为2a、2b。因此a=0、b=1/2。若U在(0,1/2)有正概率,和以正概率处在(0,1),矛盾;故U只取端点。非退化时两端都有正概率,U+V=1/2又有正概率,仍矛盾。
一次Bernoulli不是无限可分,它的稀有独立累积却趋向Poisson。极限出现了每一笔原始记录没有的分解性。这正是必须解释的事情。
14.19 为什么弱极限仍然能被任意等分
先补上一个容易被名字遮住的环节:无限可分分布的弱极限仍无限可分。卷积根可能在移动,不能只写“对每个m取根,再取极限”,因为根的紧性尚未建立。
实变量Y总有一个中位数a,使 P(Y\le a)\ge1/2、P(Y\ge a)\ge1/2。取独立同分布副本Y′,独立性给出
P(|Y-a|>R)\le2P(|Y-Y'|>R).例如Y>a+R且Y′≤a时,两者之差大于R;另一侧同理。这两类事件在差值的正负两侧互斥,合并便得上式。因此差值族紧,就能把原变量用中位数平移为紧族。
设 \mu_n\Rightarrow\mu,各μ_n无限可分。固定m,取根ν_n,特征函数为ψ_n,令Y_n有该分布。对称差的特征函数满足
|\psi_n(t)|^2=|\phi_{\mu_n}(t)|^{2/m}\longrightarrow|\phi_\mu(t)|^{2/m}.右边在0连续且为1,实线连续性定理使差值族紧。中位数平移后的ν_n因而紧,m个这种根的独立和也紧。另一方面,这个和再加m倍中位数,就有紧的μ_n分布。两个紧族之间的确定平移必须有界:各自以大于1/2的概率落在共同有界窗口中,两事件有正概率交集,平移不能超过两个窗口直径之和。
故原根ν_n也紧。抽出弱极限ν,对特征函数取极限便有ψ_ν^m=φ_μ,多元工具中的一维唯一性给出ν的m次卷积为μ。m任意,闭性得证。根只需对每个m分别抽取,不必强行使用同一子列。
这立即证明14.14的稳定构造无限可分,因为每个截断复合Poisson加漂移都无限可分。事实上,任何按14.14定义的稳定分布都无限可分:重复二项稳定关系,m个副本之和具有c_mZ+d_m的分布,把每个副本除以c_m并减去d_m/(mc_m),便得到m次卷积根。这里使用稳定性本身,不使用任何一般指数表示。
14.20 无穷小独立阵列,为什么不能留下不可分的整块
现在允许没有均值、没有方差。设实阵列 Z_{nk} 各行独立且无穷小,存在确定中心c_n,使 \sum_kZ_{nk}-c_n\Rightarrow\mu。我们将完整证明:μ必无限可分。证明不是把一行机械切成m段;不同位置可能承担完全不同的风险,等长段不一定同分布。
所需机制是把整行换成一份足够接近的复合Poisson账本。替换以前,必须先找到一项有限预算,保证所有小误差加起来仍然小。这个预算来自总和的紧性,而不是臆造一个有限方差。
记每项特征函数为φ_nk,未中心化行和的为Φ_n。应当对中心化行和使用紧性,其特征函数为 \widetilde\Phi_n(t)=e^{-itc_n}\Phi_n(t)。弱收敛使中心化行和一致紧,故它的读数在0附近一致接近1:在共同的有界窗口内用 |e^{itx}-1|\le|tx|,窗口外用2。由于确定平移只改变相位,可选δ∈(0,1),使充分大的n及所有|t|≤δ有 |\Phi_n(t)|\ge1/2。这里没有断言未中心化总和本身一致紧。
取独立副本Z′_nk,令D_nk=Z_nk−Z′_nk。由独立乘积与 1-u\le-\log u,
\sum_k(1-|\phi_{nk}(t)|^2)\le-\log\prod_k|\phi_{nk}(t)|^2=-\log|\Phi_n(t)|^2\le\log4\quad(|t|\le\delta).把t在[−δ,δ]平均,左边成为 \sum_k\mathbb E[1-\operatorname{sinc}(\delta D_{nk})],约定sinc(0)=1。存在绝对常数c>0,使 1-\operatorname{sinc}u\ge c\min(u^2,1):零点附近用Taylor,远处用连续性与 |\operatorname{sinc}u|\le1/|u|,中间紧环上严格正。又因δ≤1,\min(\delta^2x^2,1)\ge\delta^2\min(x^2,1),所以所需预算至多为 \log4/(c\delta^2)。δ在这里已经固定,因此
\sup_{n\ \mathrm{large}}\sum_k\mathbb E\min(D_{nk}^2,1)<\infty.取每项的中位数m_nk,令Y_nk=Z_nk−m_nk。和14.19的事件论证相同,条件在固定Z_nk的两侧,得到 \mathbb E\min(Y_{nk}^2,1)\le2\mathbb E\min(D_{nk}^2,1)。写该左边为v_nk,就有
\sup_{n\ \mathrm{large}}\sum_kv_{nk}<\infty,\qquad\max_kv_{nk}\longrightarrow0.第二个结论使用无穷小性:对每个ε>0,充分大的n使各项在[−ε,ε]内的概率大于1/2,故所有中位数都在该区间内;中心化后的Y仍无穷小。再用 \mathbb E\min(Y^2,1)\le\varepsilon^2+P(|Y|>\varepsilon),即得最大值趋零。v在这里是截断二阶预算,不是方差。
14.21 让每笔记录随机出现零次、一次或几次
继续上节,令 b_{nk}=\mathbb E\sin Y_{nk},W_{nk}=Y_{nk}-b_{nk}。这项中心总存在。对固定t有
|e^{ity}-1-it\sin y|\le C_t\min(y^2,1),\qquad b_{nk}^2\le v_{nk}.第一界在|y|≤1处将e的线性项减掉,再用|y−sin y|至多为常数乘y²;在外面各项有界。第二界由Cauchy–Schwarz和sin²y≤min(y²,1)得到。因而写θ_nk(t)=E exp(itW_nk),将 exp(−itb)乘进去后,线性项相消,得到
|\theta_{nk}(t)-1|\le C_t v_{nk},\qquad\sum_k|\theta_{nk}(t)-1|^2\le C_t^2\max_kv_{nk}\sum_kv_{nk}\longrightarrow0.这一次已经有了可以相加的误差。1附近的对数估计使乘积与指数近似:
\prod_k\theta_{nk}(t)-\exp\!\left\{\sum_k(\theta_{nk}(t)-1)\right\}\longrightarrow0.严格地说,令 A_n(t)=\sum_k(\theta_{nk}(t)-1),以及 R_n(t)=\sum_k[\log\theta_{nk}(t)-(\theta_{nk}(t)-1)]。固定t时,各θ最终都落在1附近同一个对数支内,且 |R_n(t)|\le2\sum_k|\theta_{nk}(t)-1|^2\to0。由于 \operatorname{Re}A_n(t)\le0,两指数之差至多为 |R_n(t)|e^{|R_n(t)|},不会被一个任意大的实指数放大。漂移相位的绝对值为1,也不改变这一结论;这里只需要每个固定频率的收敛。
令 d_n=\sum_k(m_{nk}+b_{nk})-c_n。构造一个强度r_n的复合Poisson和,标记分布为各W_nk分布的平均,再加漂移d_n。其特征函数是
Q_n(t)=\exp\!\left\{itd_n+\sum_k(\theta_{nk}(t)-1)\right\}.空行按确定漂移处理。对非空行,上面的估计说明Q_n与原来中心化行和的读数之差逐点趋零。所以Q_n趋于μ的特征函数,连续性定理使这些真正构造出的复合Poisson加漂移分布弱收敛于μ。每个近似无限可分,14.19闭性最终证明μ无限可分。
这个替换没有宣称总变差距离趋零,也没有把原行的固定项数偷偷改成一个相同的随机实验。我们证明的是两份读数的差在每个固定频率消失,因此共享同一个弱极限。大跳可以保留,小项可以累积成Gaussian;无法保留的,是一块不可再分的、由某个单项占据的随机整体。
14.22 反过来,任意可分的概率也能由无穷小行产生
这个联系还可以反向建立,而且不需要完整表示定理。设μ无限可分,为每个n取n次卷积根ν_n,中位数为m_n。我们先证明这些根经过中位数平移后趋于0。
对根的独立差D_n,其特征函数为 |\phi_\mu(t)|^{2/n}。φ_μ在0附近不为零,所以这个读数在某个固定小区间内趋向1。仍对t作区间平均,利用 1-\operatorname{sinc}u 的尾部下界,可知D_n族紧:在充分大窗口外,其概率趋零;有限个开头分别处理。 明确地,固定足够小的δ>0,使该区间内φ_μ不为零,则 P(|D_n|>2/\delta)\le\delta^{-1}\int_{-\delta}^{\delta}(1-|\phi_\mu(t)|^{2/n})\,dt\to0,由DCT成立。给定任意η>0,先选择N使此尾界对n≥N小于η,再扩大同一个窗口处理有限个n<N,便得到完整的紧性量词。这里未提前使用φ_μ在整条实线上无零点。
任意弱子列极限的特征函数在该区间恒为1。对可数稠密的t,E(1−cos(tD))=0使每个cos(tD)=1几乎必然;由连续性,这对整个小区间成立,只能D=0。故所有子列极限为δ₀,整列D_n趋于0。中位数尾界使ν_n平移后也依概率趋0。
每行取n个独立的ν_n变量,再各减去m_n,得到无穷小阵列。它们的和加回n m_n,分布对每个n恰为μ。这证明“允许确定性中心的无穷小独立阵列弱极限”与无限可分在实线上具有同一范围。
还得到一个有用边界:无限可分特征函数没有零点。若φ_μ(t₀)=0,则每个根在t₀的模都为0;但平移后的根趋0,使该模趋1,矛盾。反向不成立不能在这里凭空断言;“无零点”只作为我们已经证明的必要性质。
14.23 共同机制,不是一张只许二选一的分布表
现在把Gaussian和Poisson同时放在一行:令一半小项产生总方差σ²的独立Gaussian波动,另一半是总强度趋于λ、标记分布Q的稀有项,并加入确定漂移b。两组独立,特征函数相乘,得到极限
\exp\{itb-\sigma^2t^2/2+\lambda(\phi_Q(t)-1)\}.例如第n行取n个N(0,σ²/n)和n个独立的“以λ/n概率取Q标记,否则为0”的变量,n充分大即可,便给出明确的无穷小实现。它既非纯Gaussian,也非纯Poisson。稳定族又把所有跳跃尺度接到一起。无限可分性容纳这些共同来源,而不要求它们共享同一个外形。
本章没有把某个跳跃积分写成符号后便声称已分类所有无限可分分布。我们实际证明了阵列极限的无限可分性与其反向实现、闭性、稳定族的构造和一项正则变化吸引域定理。一般分布的漂移、Gaussian部分与跳跃测度如何唯一拆分,以及怎样在时间中实现这些分解,还需要完整的Lévy–Khintchine与过程理论。那些问题不会因今天看见了共同轮廓而自动解决。
假设的职责也已经分清:行内独立使频率读数相乘;无穷小性排除个别整块;Lindeberg让可见大跳的二阶预算消失;重尾的正则变化则用另一把尺子保存大跳。不独立时,一个共同符号可以让一整行同步翻动;不无穷小时,一笔Bernoulli原封不动地留下,就能产生非无限可分极限。这些边界与正面定理一样,告诉我们共同机制究竟是什么。
一个完整的依赖反例是:取共同对称符号ε,令 Z_{nk}=\varepsilon/n,1≤k≤n。各项无穷小,行和却恒为ε。若ε无限可分,则仿射变换 (\varepsilon+1)/2 也无限可分:把每个卷积根除以2并加上1/(2m)即可;这与14.18的Bernoulli反例矛盾。若只拿掉无穷小性,则每行保留一个Bernoulli项、其余为0,就已有同样的反例,即使行内仍独立。
历史与进一步阅读
Lindeberg:1922年原刊书目与DOI;Cramér与Wold:1936年原刊书目与DOI。本章核对出版记录,没有把当前的统一特征函数证明冒充这些论文当年的全部写法。账本、两种方差预算和分格地址均为本书的现代教学重建。
理论广度继续参照Kallenberg第三版官方书目,有关现代实线工具也可比较Durrett作者公开教材。本章的证明依赖本书已建立的实线变换、独立级数、稀有计数与Laplace工具及无限实验构造;有限维选择在本章自证,不借一般路径空间紧性或Lévy–Khintchine定理。